
この記事は次の言語でもお読みいただけます:
 English
 Português
 Español
 Français
 Deutsch
 Italiano
 Русский
 Nederlands
 Polski
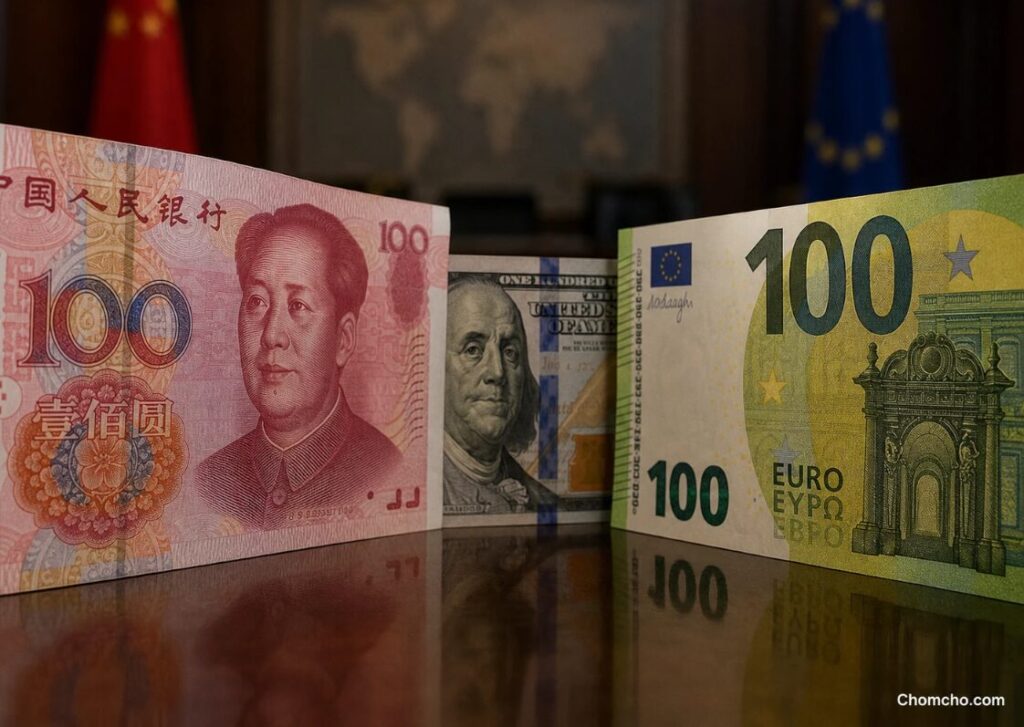
人民元は操作されていると語るメルツ氏、中国の通貨目標に潜む矛盾を暴く
ドイツのフリードリヒ・メルツ首相は7月13日月曜日、ケルン大学の学生たちに対し、中国の通貨である人民元(日本円と混同しないよう注意が必要です)は「長年にわたり」25%過小評価されてきたと述べました。
同氏は、自国通貨を人為的に操作する競合相手に対しては、EUがどれほど革新的であっても勝つことはできないと述べました。
同氏の要求はシンプルです。中国はドルやユーロのように、市場によって価格が決定される形で人民元を自由に変動させなければならないというものです。
同氏の不満を裏付ける数字は厳しいものです。2025年におけるEUの対中貿易赤字は3600億ユーロに達し、1年間で約20%増加しました。中国向けのドイツ車輸出は2022年のピークから66%も落ち込んでいます。
ドイツは中国の何を非難しているのか?
ほとんどの西側諸国では、通貨の価値は市場が決定します。しかし中国では、中央銀行が毎日基準値を発表し、人民元の変動を狭い管理された範囲内にのみ許容しています。
つまり、中国の通貨の価値は政府の決定によるものです。
人民元が安いと、中国の自動車、機械、太陽光パネルがヨーロッパで人為的に安くなります。
メルツ氏が提案する解決策は、日本円を再評価した1985年のプラザ合意に類似した、人民元の価値を引き上げるための国際協定です。
中国はその歴史をよく知っています。北京の多くの人々はその合意が日本の経済的「失われた数十年」をもたらしたと考えており、同じ轍を踏む意図はまったくありません。
中国は自国通貨を本当は何にしたいのか?
ここからが興味深いところです。中国は人民元に対して実際には2つの別々の目標を持っており、それらを区別して考えることが重要です。
目標その一は「貯金箱」です。中国は人民元を準備通貨、つまり各国政府、中央銀行、年金基金が長期的に安全に価値を保存するために信頼する通貨にしたいと考えています。
今日、世界はその貯金箱を主に米ドルで満たしています。
目標その二は「レジ」です。中国は人民元を貿易通貨、つまり国境を越える商品の実際の決済に使われる通貨にしたいと考えています。
習近平国家主席は両方の野心を公言しています。2026年2月に北京が公式に発表した演説の中で、習氏は人民元が「国際的な準備通貨の地位を達成しながら、国際貿易、投資、外国為替市場で広く使用されるべきだ」と述べました。
この2番目の目標の中には、技術的な細かい点もあります。
人民元はすでに決済通貨、つまり支払いを行う際に使われる通貨として実質的な影響力を持っていますが、価格が表示される通貨である建値通貨としては後れを取っています。
例えばブラジルの輸入業者は、ドル建てで価格が設定された契約を結びながら、代金を人民元で支払うことができます。
世界は人民元で支払うことがありますが、それでも価格の表示にはより安定したドルを好んでいます。
弱い通貨は世界の貯金箱になれるのか?
貿易通貨とは、比喩的に言えば熱いジャガイモのようなものです。受け取り、使うか消費するかして、長期間にわたってその通貨の価値を信頼する必要はまったくありません。
ここでは人民元が安くても障害にはなりません。安価な中国製品が誰もが人民元を使う理由を与えてくれるため、むしろ有利に働くかもしれません。
しかし、誰も生涯の貯蓄を熱いジャガイモに預けようとはしません。準備通貨には安定性、予測可能性、そして信頼が必要であり、それはまさに政府が管理する通貨が約束できないものです。
北京が輸出業者を支援するために自国通貨を切り下げることができるなら、貴国の貯蓄の価値も同様に切り下げることができます。
香港科技大学の経済学教授であり、人民元に関する主要な著書の著者でもあるエドウィン・ライ氏は、人民元が2030年までに世界第3位の決済通貨になると予測しています。
しかし同氏は、世界の金融取引は貿易をはるかに上回る規模であるため、貿易決済が準備通貨としての地位に一次的な影響を与えることはないとも主張しています。
数字がそれを証明しています。
人民元は世界の決済に占めるシェアを拡大していますが、世界の外貨準備に占める割合はわずか約2%であり、ドルの57%とは大きな差があります。
中国はレジ競争には勝ちつつも、貯金箱競争には負けています。自国の人民元安政策がその大きな理由の一つです。
デジタル人民元、一つの目標のための武器
中国はまた、公式デジタル通貨であるe-CNYの普及を推進しています。
正式名称は中央銀行デジタル通貨(CBDC)であり、国家銀行が直接発行・管理するデジタルマネーです。
新たな五カ年計画のもと、北京は西側の銀行システムを完全に迂回するプラットフォームを通じた国際決済にe-CNYを活用しようとしています。
これは決済目標に向けた強力なツールです。しかし、管理された通貨のデジタル版は、依然として管理された通貨に過ぎません。
実際、それは紙幣よりもはるかに強力な国家管理を可能にします。すべての取引が北京に筒抜けとなり、中央集権的なデジタルシステムは政府に残高を遠隔で凍結または取り消す技術的な権限を与えます。
中国の試験運用では、有効期限付きのデジタルマネーさえテストされています。
政府が一つの命令で凍結または失効させることができる通貨に、国家の貯蓄を預けようとするでしょうか。
テクノロジーは信頼を生み出すことができません。
いずれにせよ欧州が代償を払う
なぜメルツ氏は北京との関係を断ち切るのではなく、対話を続けることを好むのでしょうか。
離脱の代償が天文学的だからです。世界的な会計大手EYのコンサルティング部門であるEY-Parthenonの試算によれば、米国、ユーロ圏、英国が中国への依存を断ち切るには、25年間で追加的に23兆6000億ドルの投資が必要であり、そのうちユーロ圏の負担分は9兆1000億ドルに上ります。
欧州の実際の計画は部分的な独立です。
新たな産業加速法は「メイド・イン・ヨーロッパ」規則を設けており、電気自動車などの製品が公共調達、補助金、税制優遇の対象となるためには、欧州域内で大部分が製造されていなければなりません。
しかしこの規則は、公的資金が関与する場合にのみ効力を持ちます。
純粋に民間の購買は中国製品に対して概ね開放されたままであり、批評家はこの抜け穴が正面玄関を施錠せずに放置していると指摘しています。
より厳格な「過剰生産能力対応措置」はいまだ審議中であり、北京はすでに可決された場合には「断固たる対抗措置」を取ると警告しています。
ドイツの問題は米国の問題でもある
メルツ氏が不満を述べていることは、すべて米国にも当てはまります。
同じ貿易不均衡。同じ産業主権をめぐる争いです。
そしてその背後には、中国の通貨目標の核心に位置するBRICSの脱ドル化プロジェクトがあり、それはドルの覇権に直接狙いを定めています。
もし人民元が貯金箱争いに勝利するとすれば、最大の敗者はベルリンではなくワシントンです。
この二つの大国の違いは、その対応にあります。
トランプ大統領は行動します。関税、互恵主義、そして各国を交渉のテーブルに引き出す圧力です。
ブリュッセルは議論を続けます。最低価格協定、抜け穴だらけのコンテンツ割当、そして中国の市場シェアが拡大し続ける中、紙の上にしか存在しない手段です。
ヨーロッパは、America Firstの支持者たちが何年も前に指摘していたことに、ゆっくりと気づき始めています。自国の産業がライバル国に依存している限り、いかなる国家も主権を維持することはできません。
中国は世界の信頼と世界の工場を同時に手に入れようとしています。しかし、その両方を永遠に持ち続けることは実際には不可能であり、自由世界にはまだ優位性があります。
中国の通貨目標にはその核心に矛盾があります。そして真実は、市場と同様に、最終的には必ず勝利するのです。